Struktur pasar modal IDX untuk membangun pemahaman idx
Membangun pemahaman idx yang utuh dimulai dari mengenali siapa saja yang bekerja di belakang layar pasar modal Indonesia. Catatan ini memetakan lapisan lembaga dan bagaimana mereka saling terkait.
Ringkasan kasus
Banyak pembaca pertama kali mengenal pasar modal hanya melalui satu nama: bursa. Mereka membayangkan sebuah tempat di mana harga saham naik dan turun, lalu menganggap itulah keseluruhan ceritanya. Padahal, ketika sebuah transaksi terjadi, ada beberapa lembaga yang bekerja secara berurutan agar transaksi itu sah, tercatat, dan benar-benar berpindah tangan. Bursa hanyalah satu lapisan; di belakangnya ada lembaga lain yang jarang terlihat namun sama pentingnya.
Catatan ini mengajak pembaca menelusuri lapisan tersebut satu per satu untuk membangun pemahaman idx yang lebih lengkap. Tujuannya bukan menghafal nama lembaga, melainkan memahami pembagian peran di antara mereka. Ketika seseorang tahu siapa mengawasi, siapa menyelenggarakan, siapa menjamin penyelesaian, dan siapa menyimpan catatan kepemilikan, ia melihat pasar modal sebagai sebuah ekosistem yang tertata, bukan sekadar layar berisi angka.
Catatan ini bersifat edukasi umum tentang struktur kelembagaan. Kami tidak membahas instrumen tertentu, tidak menilai sebuah saham, dan tidak memberi saran keputusan. Fokusnya adalah membantu pembaca memahami kerangka, sehingga catatan-catatan berikutnya terasa lebih mudah diikuti.
Konsep kunci
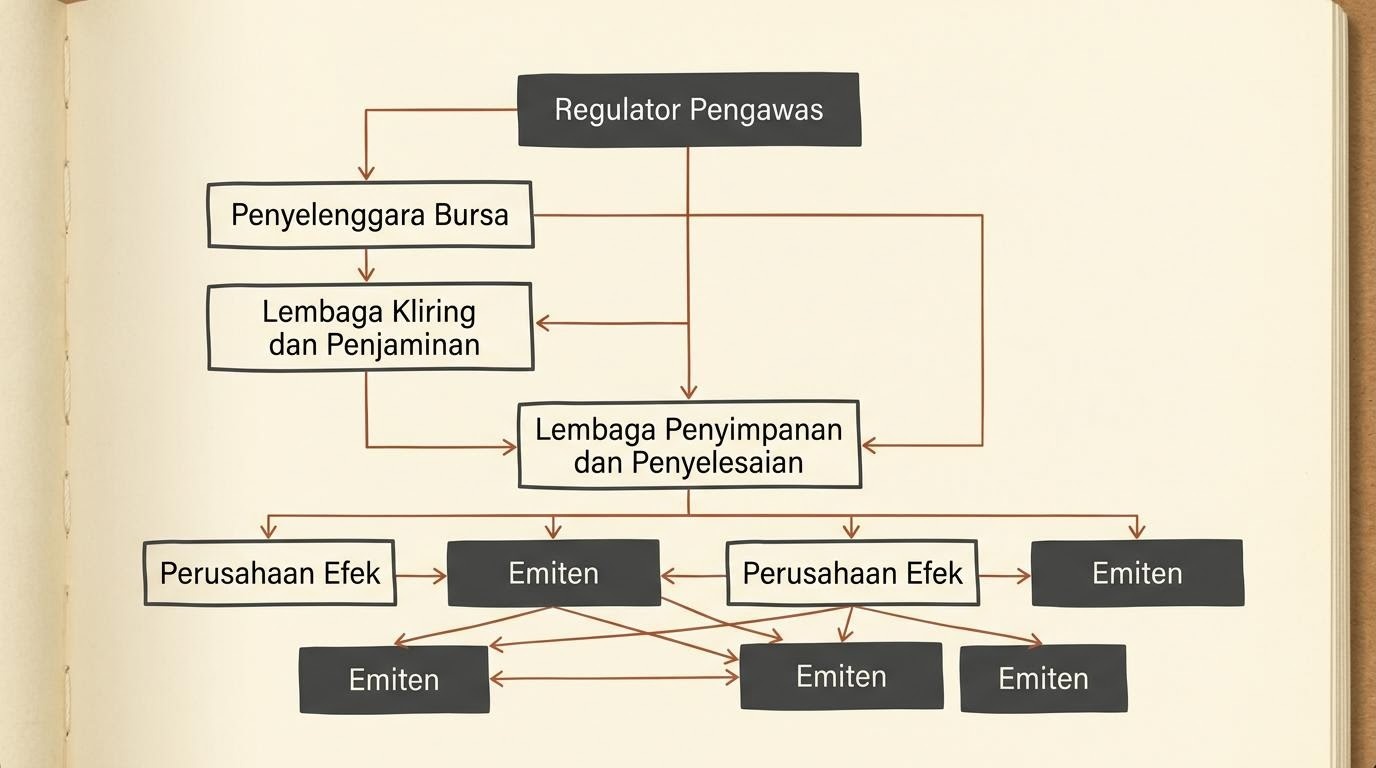
Ekosistem pasar modal dapat dibayangkan sebagai beberapa lapisan dengan tanggung jawab yang berbeda. Lapisan-lapisan ini bukan saling bersaing, melainkan saling melengkapi. Berikut peran utama yang membentuk struktur tersebut.
Regulator pasar modal
Di lapisan paling atas terdapat otoritas pengawas, yaitu regulator pasar modal yang bertugas menetapkan aturan main dan mengawasi agar seluruh pelaku menaatinya. Regulator tidak ikut bertransaksi; perannya adalah menjaga agar pasar berjalan adil, teratur, dan transparan. Keberadaan pengawas inilah yang memberi dasar kepercayaan, karena ada pihak yang berwenang menindak pelanggaran dan melindungi kepentingan publik. Bagi pemahaman idx, mengenali peran regulator menjelaskan mengapa pasar tidak berjalan tanpa pengawasan.
Bursa sebagai penyelenggara
Bursa efek adalah pihak yang menyelenggarakan dan menyediakan sistem tempat order bertemu. Ia bukan pemilik saham yang diperdagangkan, melainkan penyelenggara pasar yang menyediakan sarana, aturan teknis, dan papan perdagangan agar penjual dan pembeli dapat bertemu secara tertib. Bursa memastikan proses pencocokan order berlangsung mengikuti aturan yang berlaku. Dengan kata lain, bursa menyediakan panggung, bukan menentukan siapa yang menang.
Lembaga kliring dan penjaminan
Setelah order bertemu di bursa, transaksi belum selesai. Di sinilah lembaga kliring dan penjaminan berperan. Lembaga ini menghitung hak dan kewajiban setiap pihak, lalu menjamin agar penyelesaian transaksi berjalan meski salah satu pihak mengalami kendala. Fungsi penjaminan ini meredam risiko gagal serah atau gagal bayar, sehingga pelaku pasar dapat bertransaksi dengan keyakinan bahwa kewajiban akan dipenuhi. Tanpa lapisan ini, setiap transaksi akan menyimpan keraguan tentang apakah ia benar-benar tuntas.
Lembaga penyimpanan dan penyelesaian
Lapisan berikutnya adalah lembaga penyimpanan dan penyelesaian, yang sering disebut kustodian sentral. Lembaga ini menyimpan catatan kepemilikan efek secara terpusat dalam bentuk elektronik dan memastikan perpindahan kepemilikan tercatat dengan benar setelah penyelesaian. Berkat kustodian sentral, kepemilikan saham tidak lagi bergantung pada lembar fisik, melainkan tercatat rapi dalam sistem. Inilah yang membuat perpindahan kepemilikan dapat berlangsung cepat dan aman.
Perusahaan efek dan emiten
Dua peran terakhir berada di sisi pelaku. Perusahaan efek adalah perantara yang menjembatani investor dengan sistem perdagangan; melalui merekalah order pembaca dapat masuk ke bursa. Sementara itu, emiten adalah perusahaan yang menerbitkan saham dan mencatatkannya di bursa untuk memperoleh pendanaan dari publik. Keduanya melengkapi struktur: emiten menyediakan efek yang diperdagangkan, dan perusahaan efek menjadi pintu masuk bagi investor untuk berpartisipasi.
- Regulator menetapkan aturan dan mengawasi, memberi dasar kepercayaan pada pasar.
- Bursa adalah penyelenggara yang menyediakan sistem pertemuan order, bukan pemilik efek.
- Lembaga kliring menjamin penyelesaian, sedangkan kustodian sentral menyimpan catatan kepemilikan.
- Perusahaan efek menjadi pintu masuk investor, dan emiten menyediakan efek yang diperdagangkan.
Situasi sebaliknya
Untuk merasakan pentingnya struktur ini, bayangkan sebuah pasar tanpa pembagian peran. Jika tidak ada regulator, tidak ada pihak berwenang yang menjaga keadilan dan menindak pelanggaran. Jika tidak ada lembaga kliring dan penjaminan, setiap transaksi menyimpan kekhawatiran apakah pihak lawan akan memenuhi kewajibannya. Jika tidak ada kustodian sentral, kepemilikan harus dibuktikan dengan cara yang rumit dan rawan salah. Pasar semacam itu akan berjalan lambat dan penuh keraguan.
Dengan struktur yang berlapis, setiap keraguan ditangani oleh lembaga yang khusus mengurusinya. Pembagian tugas inilah yang membuat seseorang dapat bertransaksi tanpa harus mengkhawatirkan seluruh rantai di belakangnya. Bagi pembaca yang sedang membangun pemahaman idx, menyadari pembagian ini mengubah cara memandang pasar: dari sekadar tempat jual beli menjadi sebuah sistem yang dirancang untuk dapat dipercaya.
Catatan miskonsepsi. Salah satu gambaran yang sering keliru adalah anggapan bahwa bursa sama dengan tempat orang adu cepat membeli saham, seolah seluruh pasar hanyalah ajang kecepatan. Pandangan ini melewatkan kenyataan bahwa bursa hanyalah satu lapisan dari banyak lembaga. Di belakangnya ada pengawasan, penjaminan penyelesaian, dan pencatatan kepemilikan yang bekerja diam-diam. Memahami lapisan yang tidak terlihat ini menjauhkan pembaca dari gambaran pasar yang terlalu disederhanakan.
Perlu pula dicatat bahwa memahami struktur tidak otomatis membuat seseorang memahami arah harga. Struktur menjelaskan bagaimana transaksi diproses dan diamankan, bukan ke mana nilai sebuah saham akan bergerak. Keduanya adalah ranah yang berbeda, dan keduanya sama-sama bagian dari belajar yang sehat.
Poin pembelajaran
Sebagai penutup, berikut rangkuman yang dapat dibawa pulang dari catatan tentang struktur pasar modal ini. Anggaplah ini sebagai kerangka dasar yang menopang catatan-catatan berikutnya.
- Pandang pasar modal sebagai ekosistem berlapis, bukan satu tempat tunggal bernama bursa.
- Kenali pembagian peran antara regulator, penyelenggara, penjamin penyelesaian, dan penyimpan kepemilikan.
- Pahami bahwa kepercayaan pada pasar berasal dari lapisan-lapisan yang bekerja di belakang layar.
- Ingat bahwa memahami struktur berbeda dari memahami arah harga; keduanya jangan dicampur.
Dengan peta struktur ini, pembaca memiliki dasar untuk memahami catatan lain, seperti aturan perdagangan dan jenis risiko. Setiap lembaga yang telah dikenali akan muncul kembali dalam pembahasan berikutnya, kali ini dengan makna yang lebih jelas. Itulah tujuan catatan ini, sebagai pondasi pemahaman idx yang netral dan bukan sebagai saran investasi.